Artigos
O papel estratégico do seguro de vida na dinâmica dos custos sucessórios em holdings patrimoniais
Por: Adriana Rocha
O planejamento sucessório, no âmbito familiar e empresarial, busca preservar o patrimônio, sustentar a continuidade dos negócios e organizar a transferência entre gerações. A holding patrimonial pode concentrar participações e determinados ativos, facilitar a governança e documentar critérios de administração. Sua eficiência, porém, também depende de recursos disponíveis quando a sucessão acontece.
Entre os custos que exigem atenção está o Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), cuja instituição compete aos Estados e ao Distrito Federal. A alíquota e a forma de apuração dependem da legislação aplicável ao caso; a Resolução do Senado nº 9/1992 fixa o teto de 8% e admite progressividade. Desde 2026, a Lei Complementar nº 227 também reúne normas gerais nacionais sobre o imposto, sem substituir a análise da lei estadual.
Nas holdings, a avaliação das quotas pode envolver balanços, valor patrimonial, valor de mercado e outros critérios previstos na legislação e interpretados pelas autoridades competentes. Patrimônios semelhantes podem produzir projeções diferentes conforme a composição dos ativos, o domicílio das partes, o momento da transmissão e a estrutura adotada. Simular cenários antes da sucessão é essencial para dimensionar o custo e reduzir incertezas.
Além do imposto, podem surgir custas judiciais ou extrajudiciais, honorários advocatícios e contábeis, avaliações, certidões e despesas para manter imóveis e empresas durante a transição. O problema central costuma ser a falta de liquidez: uma família pode possuir patrimônio expressivo em imóveis ou participações societárias e, ainda assim, não ter caixa suficiente para as obrigações imediatas.
Sem uma reserva compatível, herdeiros podem precisar vender ativos com urgência, contrair empréstimos ou retirar recursos da operação. Essas decisões podem impor descontos, interromper investimentos e comprometer a continuidade do negócio. A organização societária não elimina essa vulnerabilidade; ela precisa ser acompanhada por uma estratégia financeira capaz de sustentar o período de transição.
O seguro de vida pode cumprir essa função de liquidez. Quando ocorre o evento coberto, o capital é pago aos beneficiários conforme a apólice e pode ajudá-los a enfrentar impostos, despesas e compromissos familiares sem depender da venda imediata dos bens da holding. De acordo com o artigo 794 do Código Civil, o capital estipulado para o caso de morte não está sujeito às dívidas do segurado nem se considera herança.
Essa regra não significa isenção tributária automática em qualquer situação. O produto contratado, a indicação dos beneficiários, a origem dos recursos e a legislação estadual precisam ser examinados individualmente. A jurisprudência também distingue o seguro de vida genuíno de estruturas com natureza predominantemente financeira. Por isso, contrato, substância da operação e finalidade do planejamento devem estar alinhados.
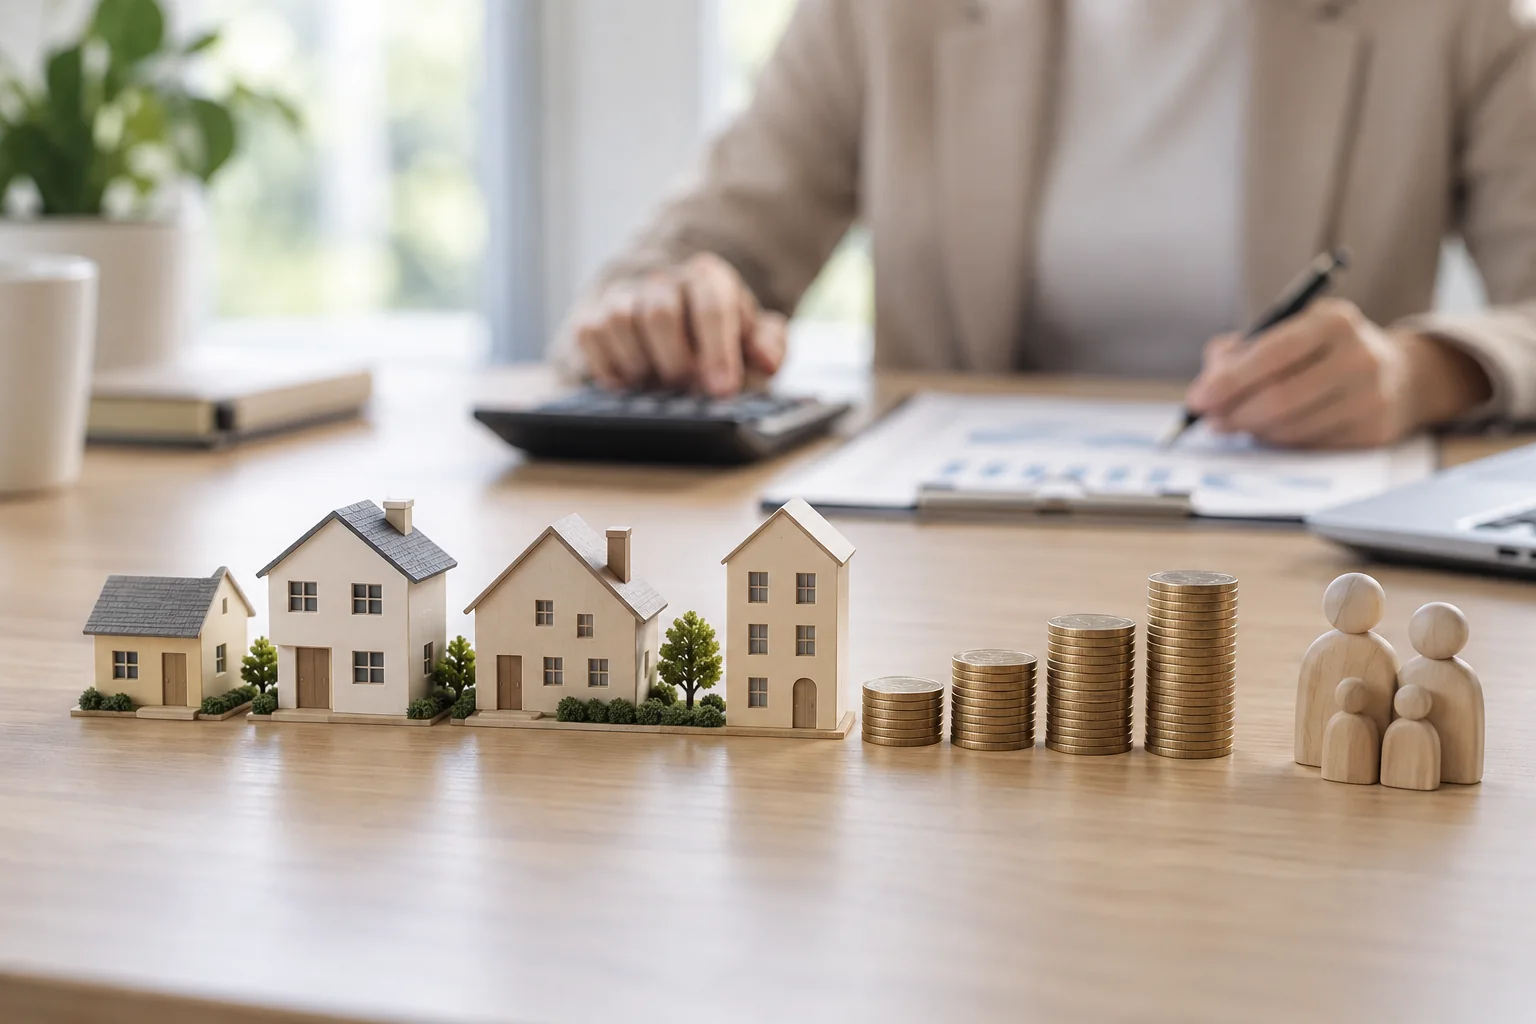
O dimensionamento da cobertura deve partir de uma projeção realista: ITCMD estimado, despesas do inventário, obrigações empresariais, manutenção dos ativos e eventual equalização entre herdeiros. Também é necessário definir quem receberá os recursos e como eles apoiarão o plano. O seguro cria liquidez para os beneficiários; não transfere automaticamente o dinheiro para o espólio ou para a holding.
A integração mais consistente combina funções complementares. A holding organiza propriedade, voto, administração e continuidade. O seguro fornece uma reserva contratual capaz de reduzir a pressão financeira no momento mais sensível. Acordos societários, protocolo familiar, testamento e demais instrumentos jurídicos devem conversar com a apólice e com os objetivos de cada integrante.
O planejamento precisa ser revisto periodicamente. Valorização dos ativos, mudança de residência, reorganizações societárias, novos herdeiros e alterações legislativas podem tornar a cobertura insuficiente ou modificar as premissas tributárias. Revisões anuais e após eventos relevantes ajudam a preservar a coerência entre patrimônio, governança e liquidez.
Portanto, o seguro de vida não substitui a holding nem resolve isoladamente os custos sucessórios. Quando bem dimensionado e integrado a uma estrutura jurídica, contábil e tributária regular, ele pode evitar decisões apressadas, proteger o caixa e dar melhores condições para a continuidade do legado. Este conteúdo é informativo e não substitui orientação jurídica, contábil, tributária ou securitária individual.
Referências
Constituição Federal de 1988
- Artigo 155, inciso I: competência dos Estados e do Distrito Federal para instituir o ITCMD.
Resolução do Senado Federal nº 9/1992
- Alíquota máxima de 8% para o ITCMD e possibilidade de alíquotas progressivas.
Lei Complementar nº 227/2026
- Normas gerais nacionais aplicáveis ao ITCMD, sem prejuízo da legislação dos Estados e do Distrito Federal.
Código Civil Brasileiro — Lei nº 10.406/2002
- Artigos 792 e 794: indicação de beneficiários e natureza do capital estipulado no seguro de vida.
Superior Tribunal de Justiça
- Jurisprudência sobre a natureza não hereditária do capital do seguro de vida e a análise da natureza efetiva do produto contratado.